
Öne çıkanlar
- Sel ve su baskını zararları standart veya dar kapsamlı kasko poliçelerinde yer almaz.
- Sigortalı, hasarı öğrendikten sonra en geç 5 iş günü içinde bildirim yapmalıdır.
- İdareye açılacak tam yargı davasında menfez darlığı ve tıkalı mazgallar hizmet kusurudur.
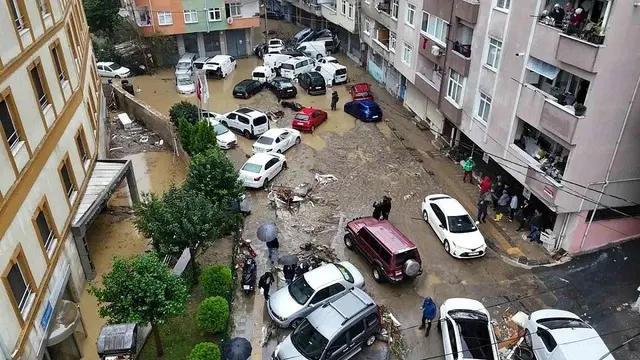
Şiddetli yağışların tetiklediği su baskınlarında otomobilleri zarar gören kişileri karmaşık ve yorucu bir prosedür beklemektedir. Sigorta kurallarına göre bu tür afetlerin yol açtığı zararlar başlangıç paketlerinde bulunmaz; bu güvencenin devreye girmesi için sözleşmeye özel ek maddelerin eklenmesi şarttır. Sınırlı paketler doğal afet risklerini kapsamaz ve ilave anlaşma yapılmadığı takdirde ödeme gerçekleştirmez. Benzer şekilde, orta seviyeli poliçelerde de ilave prim ödenerek sel maddesi eklenmediği sürece masraflar üstlenilmez. Buna karşılık, kapsamlı kasko paketleri genellikle bu riski doğrudan içerirken, tam koruma sağlayan poliçeler taşkın ve benzeri afetleri istisnasız bir şekilde teminat altında tutmaktadır.
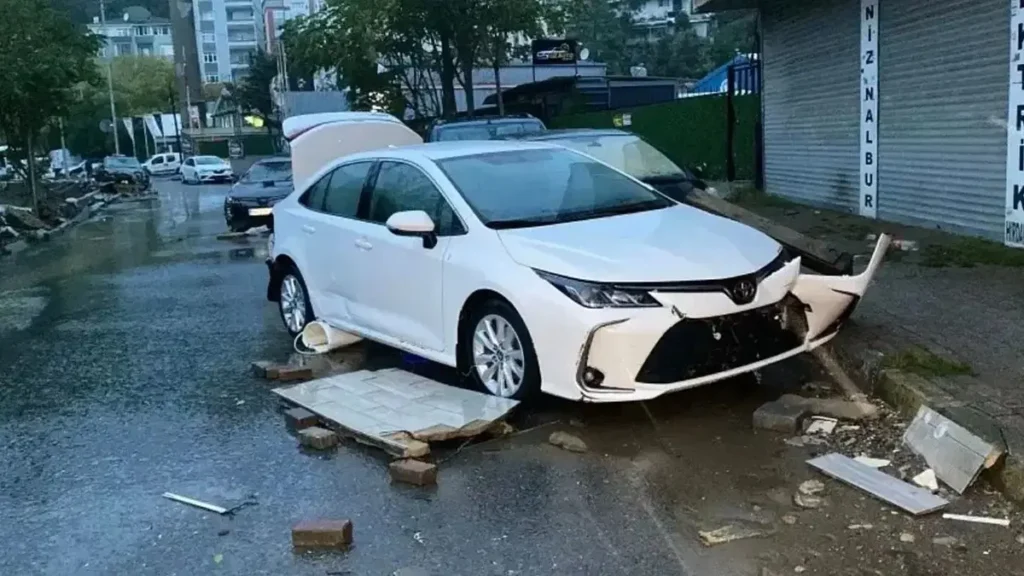
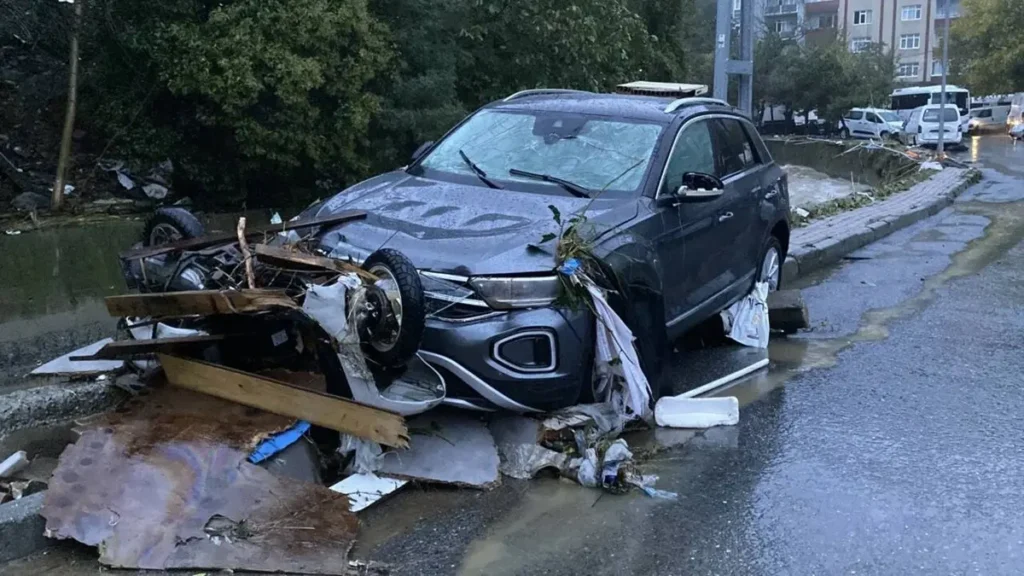
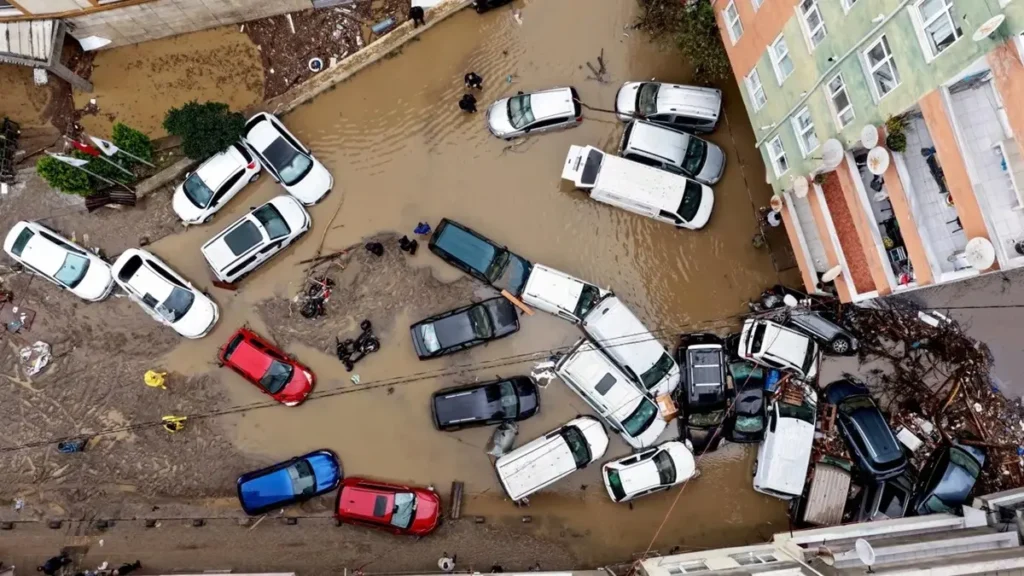
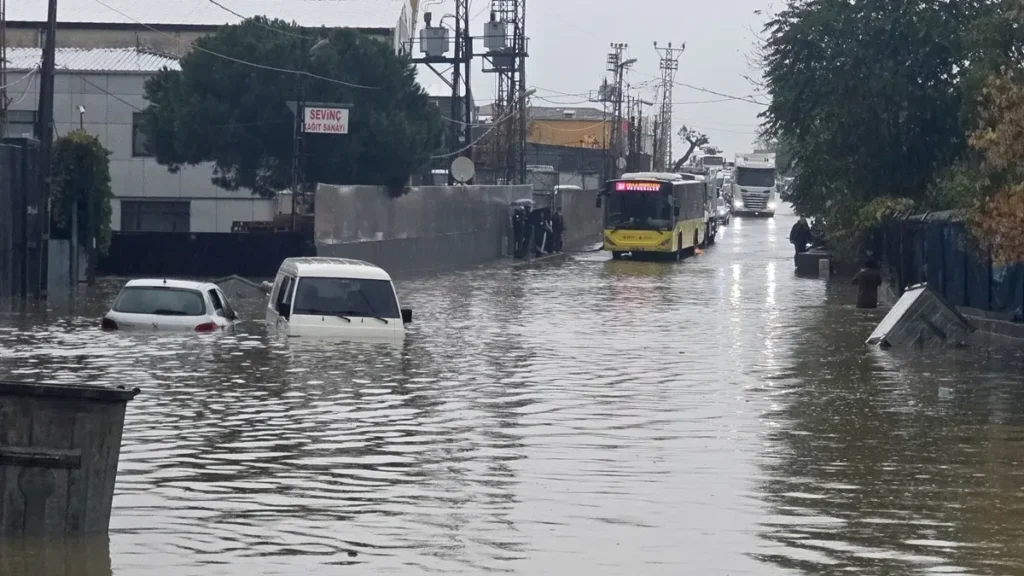
Önceden kestirilemeyen su baskınlarında, taşıt kurallara uygun şekilde park halindeyken ya da trafikte ilerlerken poliçede ilgili teminat mevcutsa ödeme yapılır. Buna karşın, sigorta kuruluşları sürücünün büyük hatasının bulunduğu veya zararı artıracak hamleler yaptığı durumlarda tazminat talebini geri çevirebilir ya da kesinti uygulayabilir. Su birikintisi içinde kalan aracı çalıştırmak, motora su dolmasına ve pistonların suyu sıkıştıramaması neticesinde kolların eğilmesine sebep olarak motoru kullanılamaz hale getirebilir. Ekspertiz incelemesinde bu durum kusur kabul edilerek ödenecek tutar azaltılabilir veya tamamen iptal edilebilir. Öte yandan, yapılan ikazlara rağmen suyla kaplı alt geçitlere girmek büyük hata olarak değerlendirilir ve tazminat hakkının kaybolmasına neden olur.
Hasar Bildirimi ve Pert İşlemleri
Zarar meydana geldiğinde poliçe sahiplerinin uyması gereken katı zaman sınırları ve kaideler mevcuttur. Hak sahipleri, olayı öğrendikleri andan itibaren en geç 5 iş günü içinde bildirimde bulunmak zorundadır. Sözleşmelerde yer alabilecek ve hasarın belirli bir kısmının sigortalı tarafından karşılanmasını öngören tenzili muafiyet uygulamasının geçerlilik kazanabilmesi için metnin en az 14 punto yazı boyutuyla basılması zorunludur; aksi durumlarda bu muafiyet hükümsüz sayılır.
Masrafların aracın piyasadaki rayiç fiyatını geçmesi veya onarımın teknik açıdan imkânsız hale gelmesi şeklinde tanımlanan pert durumunda eksperlerin kararları belirleyicidir. Su seviyesinin motor seviyesini aşması, elektrik donanımı ile elektronik beyinlerin çamurla kaplanması uzmanlarca tam hasar gerekçesi olarak değerlendirilir. Taşıtın hurdaya çıktığına veya trafikten men edildiğine dair resmi evraklar ibraz edilmeden ödeme yapılmaz. Araç sahipleri, sovtaj olarak adlandırılan hasarlı kalıntıları almak zorunda olmayıp sahipliği sigorta şirketine devrederek rayiç bedeli nakit olarak talep edebilir. Ödemeler ise inceleme raporunun sunulmasından en geç 10 iş günü ve ihbar tarihinden itibaren en geç 45 gün içinde talep edilebilir hale gelir.
Zorunlu Trafik Sigortası Kapsamı
İlgili mevzuat hükümleri doğrultusunda zorunlu trafik sigortası yalnızca hareket halindeki taşıtın üçüncü taraflara verdiği zararları güvence altına alır; bu nedenle su altında kalan aracın kendi masraflarını karşılamaz. Önlenmesi mümkün olmayan mücbir sebep hallerinde, akıntıya kapılan taşıt başka bir mala zarar verirse ve sahibinin kusuru bulunmuyorsa sorumluluk ortadan kalkar; bu senaryoda trafik sigortası ödeme yapmaz.
İdari Sorumluluk ve Dava Süreci
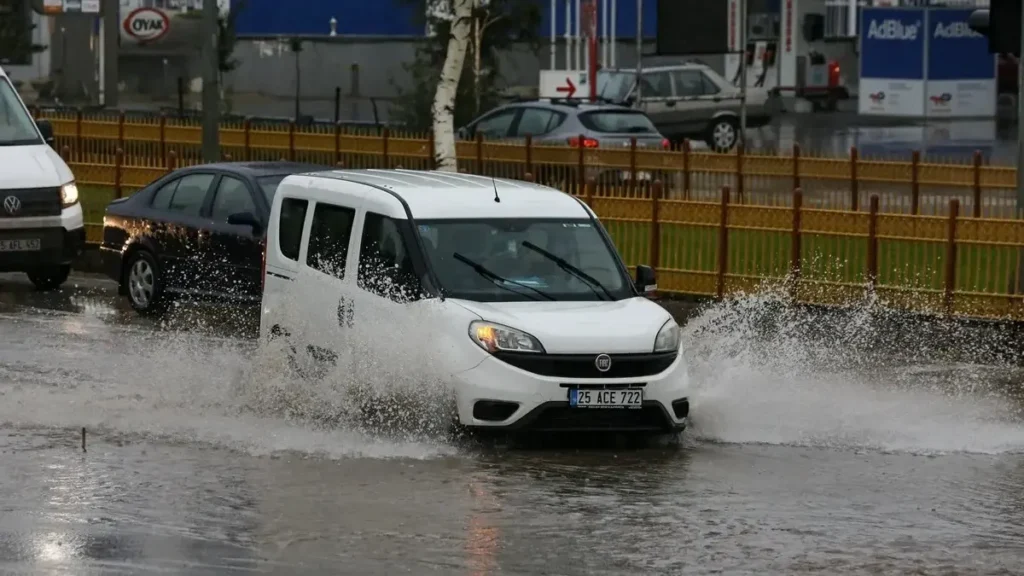
Otomobiller, ilgili afet kanunundaki konut ve iş yeri gibi gayrimenkuller arasında sayılmadığından hak sahipliği kapsamında değerlendirilmez. İdarelerin sağladığı yardımlar ise kısıtlı bütçelerle yürütülen sosyal desteklerden ibarettir. Altyapı yetersizlikleri yüzünden oluşan baskınlar sonrasında yetkili kurumlara veya belediyelere karşı idarenin eylemlerinden doğan zararlar için tam yargı davası açılabilir.
Anayasa’daki idari sorumluluk ilkeleri gereğince; dar menfezler inşa edilmesi, dere yataklarının yapılaşmaya açılması, su tahliye hatlarının bakımının ihmal edilmesi ve mazgalların kapalı tutulması hizmet kusuru olarak kabul edilir. Hizmet kusurunun varlığı halinde idarelerin aşırı yağış veya mücbir sebep savunmaları mahkemelerce geçerli bulunmaz.
Hayat ve Ferdi Kaza Sigortalarındaki Durum
Bireysel hayat sigortalarında sel gibi doğal afetler kapsam dışı tutulmaz ve vefat durumunda ödeme gerçekleştirilir. Bu tazminatlardan idari mercilere açılacak manevi tazminatlar düşülmez. Ferdi kaza genel şartlarına göre deprem, sel ve toprak kayması gibi olaylar sözleşmede aksine bir hüküm yoksa teminat dışındadır. Ferdi kaza poliçelerinin bu tür afetlerden kaynaklanan vefat veya tedavi masraflarını karşılaması için özel maddeler içermesi gerekirken, bu teminatların eklenmesi için gereken ilave şartların ayrıntıları metnin sonunda yer almamaktadır.