
Yapay zeka altyapılarına yönelik devasa yatırımlar, küresel donanım pazarında benzeri görülmemiş bir tedarik baskısı yaratıyor. Sektörün önde gelen isimleri, geleneksel dinamik veri belleği türü olan DRAM tarafında yaşanacak sıkıntıların zirve yapacağını ve para ödemeye razı olan alıcıların bile stok bulamayacağı bir döneme girildiğini ifade ediyor.
Yapay Zeka Yatırımları Arzı Nasıl Baskılıyor?
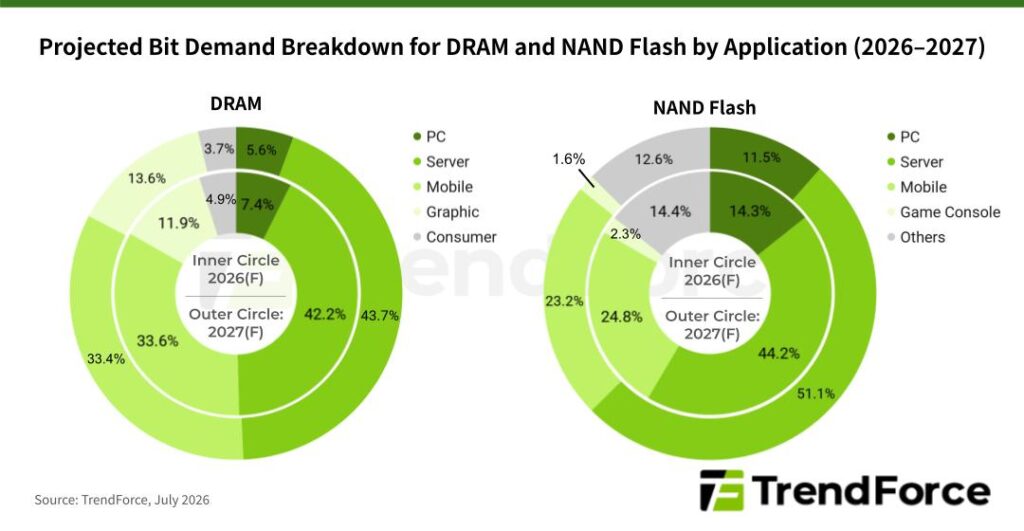
Pazar verilerini derleyen kuruluşların raporlarına göre, sunucuların 2027 yılında küresel DRAM talebinin yüzde 43,7’sini ve kalıcı veri depolama için kullanılan bellek türü olan NAND Flash talebinin ise yüzde 51,1’ini oluşturacağı tahmin ediliyor. Bu devasa talep patlamasının arkasında, Kuzey Amerikalı bulut servis sağlayıcılarının artan sermaye harcamaları, Intel ve AMD platformlarının yenilenmesi ve otonom karar alabilen ve eylem gerçekleştirebilen yapay zeka sistemleri olan Agentic AI uygulamalarının ticari hale gelmesi yer alıyor.
Öte yandan, yapay zeka veri merkezlerinde kullanılan yüksek bant genişlikli bellek yani HBM üretimi, standart bileşenlere kıyasla çok daha fazla gofret girdisi gerektiriyor. Bu durum, Samsung, SK hynix ve Micron gibi dev üreticilerin kapasitelerini yüksek kâr marjlı kurumsal ürünlere kaydırmasına yol açıyor. Tüketici elektroniği segmentinde yer alan akıllı telefonlar ve dizüstü bilgisayarlar ise bu yönelim nedeniyle baskı altında kalmaya devam ediyor ve sevkiyatlarında düşüşler öngörülüyor. Sektör verileri, 2026 yılı DRAM yeterlilik oranının yaklaşık yüzde -1 ile yüzde -2 arasında seyredeceğini gösteriyor.
Bellek Piyasası Piyasa Göstergeleri teknik özellikleri
| En Kritik Dönem | 2026 4. çeyrek – 2027 2. çeyrek sonu |
|---|---|
| 16 Gb DDR5 Fiyatı (Ekim 2025) | 8,70 dolar |
| 16 Gb DDR5 Fiyatı (Eylül 2026) | 48 dolar |
| Sunucu DRAM Talep Payı (2027) | Yüzde 43,7 |
Fiyatlarda Rekor Artış ve Krizin Derinliği
2 Kasım tarihinde gerçekleştirilen kazanç konferansında değerlendirmelerde bulunan TeamGroup CEO’su Chen Ching-wen, arz kısıtlamalarının en şiddetli aşamasının 2026’nın dördüncü çeyreği ile 2027’nin ikinci çeyreğinin sonu arasında gerçekleşeceğini duyurdu. Şirket yöneticisi, öngörülen bu darlık ortamında finansal kaynak sağlansa dahi ürün tedarik etmenin son derece zorlaşacağını vurguladı. Benzer şekilde, SK hynix CEO’su Kwak Noh-jung da 2027 yılının endüstri tarihindeki en ağır bellek tedarik krizine sahne olabileceğini, talebin 2030 sonrasında bile üretim kapasitesini aşmaya devam edeceğini dile getirdi.
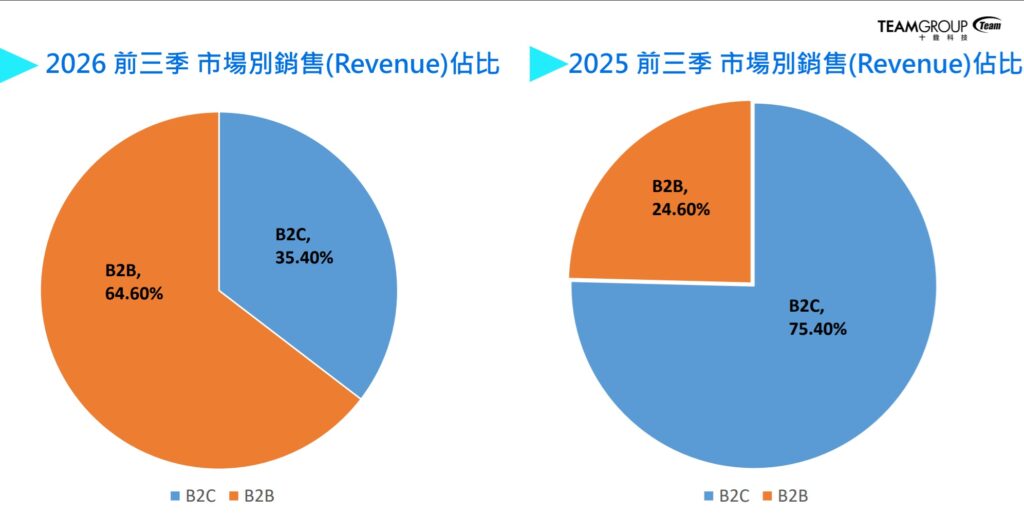
Pazardaki bu daralma doğrudan fiyat etiketlerine yansıyor. Paylaşılan piyasa analizlerine göre, sunucu belleği spot fiyatları halihazırda sözleşmeli fiyatların yüzde 30 ila yüzde 50 üzerinde işlem görüyor. Örneğin, iki gigabayt boyutundaki 16 gigabitlik DDR5 çipinin sözleşmeli fiyatı Ekim 2025 döneminde yaklaşık 8,70 dolar seviyesindeyken, Eylül 2026’da 48 dolara kadar yükseldi. TeamGroup tarafında ise işletme satışları 2026’nın ilk dokuz ayında toplam gelirlerin yüzde 64,6’sını oluşturdu; şirketin üç aylık geliri yaklaşık 10,14 milyar NT doları ve brüt kâr marjı yüzde 49,27 olarak kayıtlara geçti.
Üretim Kapasitesi ve Dengelenme Ne Zaman Bekleniyor?
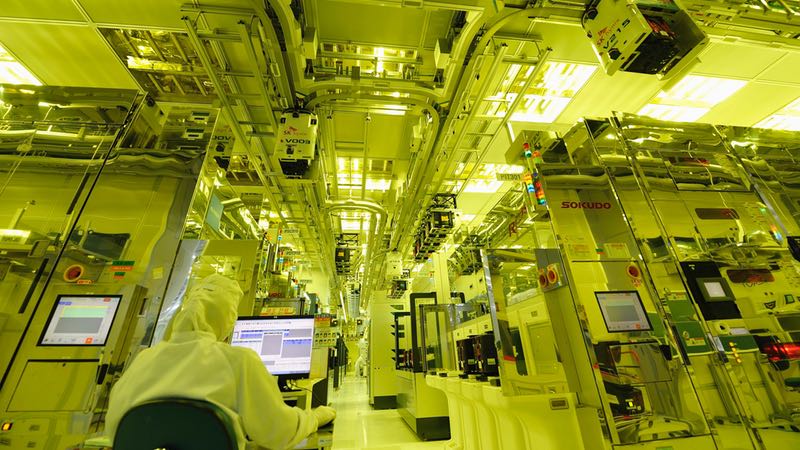
Üreticiler 2026 yılı boyunca bit çıkış büyümesini en üst düzeye çıkarmak adına mevcut fabrikalardaki çıktıları artırmak için çaba harcıyor, süreç geçişlerini hızlandırıyor ve ürün dönüşüm sıklığını en aza indiriyor. Buna rağmen, yeni tesisler ve üretim hattı yükseltmeleri zaman aldığından, belirgin bir DRAM arz artışının 2028 yılına kadar son derece sınırlı kalacağı tahmin ediliyor. Pazarın ancak 2028’in ikinci yarısında yeniden dengeye gelmesi en erken ihtimal olarak öngörülüyor. NAND Flash pazarında ise yeni üretim kapasitelerinin devreye girmesiyle birlikte 2027’nin ikinci yarısında nispeten daha gevşek bir arz ortamının oluşması bekleniyor.